Índice Corporativo
- La transformación del Onboarding (Contratación)
- El filtro fiscal en los procesos de selección
- El timbrado de nómina bajo la lupa del CFDI 4.0
- Vales de despensa y prestaciones previsionales
- Liquidaciones y pagos de marcha: El riesgo de bloqueo
- Contratación de talento extranjero y expatriados
- Honorarios asimilados y la clasificación de riesgo
- Procedimiento oficial de descarga para los empleados
- Errores tipográficos masivos en plantillas laborales
- Negociaciones colectivas y requerimientos sindicales
- Protección de datos (ARCO) en expedientes fiscales
- Auditorías conjuntas IMSS-SAT a las corporaciones
- Casos prácticos de despidos por incumplimiento fiscal
- Preguntas frecuentes (FAQ) laborales y fiscales
- El futuro de Recursos Humanos: Conexión API directa
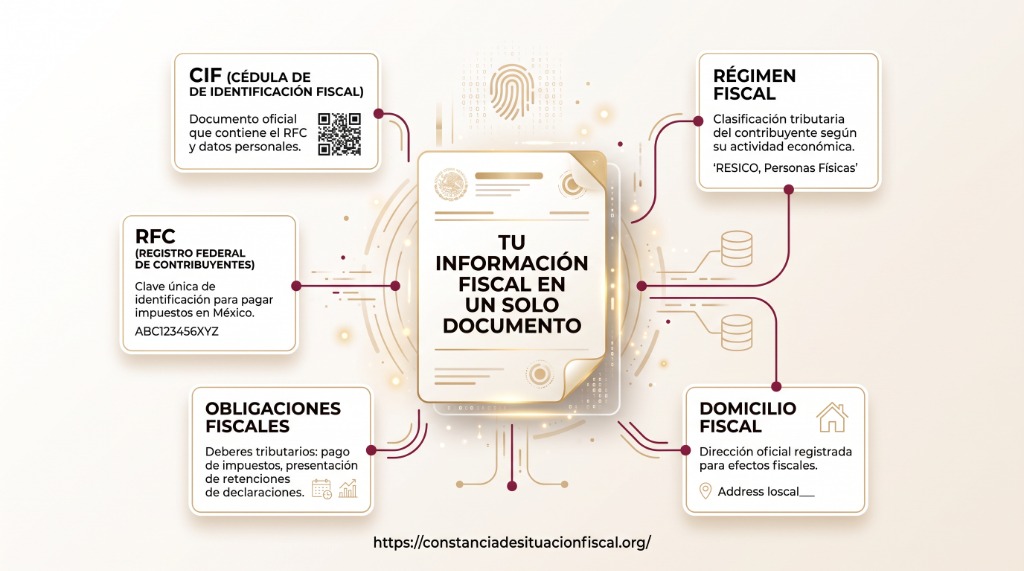
En el ecosistema empresarial mexicano, el departamento de Recursos Humanos (HR) tradicionalmente se enfocaba en el talento, el clima laboral, la compensación y el desarrollo organizacional. Las responsabilidades fiscales quedaban estrictamente relegadas al departamento de Contabilidad. Sin embargo, a partir de la obligatoriedad del CFDI versión 4.0, el muro que separaba a RR.HH. del Servicio de Administración Tributaria (SAT) fue derribado violentamente. Hoy, el proceso de contratación, retención y despido de personal está condicionado milimétricamente por la validez de los datos fiscales de cada uno de los empleados de la organización.
Este extenso tratado analiza cómo el simple hecho de que un trabajador cambie de domicilio sin avisarle al gobierno puede generar una reacción en cadena que termine en la imposibilidad técnica de la empresa para pagarle su quincena. Exploraremos casos prácticos, marcos jurídicos y las mejores prácticas de compliance laboral-fiscal que los directores de capital humano deben dominar en 2026 para evitar multas millonarias.
La Transformación del Onboarding (Contratación)
El proceso de "Onboarding" o ingreso de nuevo personal requería en el pasado un acta de nacimiento, comprobante de estudios, número de seguridad social (NSS) e identificación oficial. En la actualidad, el documento más crítico de todo el expediente laboral es la validación registral del SAT. Las empresas han modificado sus políticas de contratación estableciendo que ningún candidato puede firmar su contrato definitivo ni ser dado de alta en la plataforma del IMSS si no presenta previamente este documento actualizado.
¿Por qué esta radicalidad? Porque si el empleado inicia labores y al finalizar la quincena el departamento de nóminas intenta timbrar su recibo de sueldo, y el SAT rechaza el timbrado debido a que el empleado tiene un código postal distinto al reportado, la empresa cae en incumplimiento laboral ante la Secretaría del Trabajo (por no pagar a tiempo) y en incumplimiento fiscal (por no poder deducir esa nómina). Para protegerse, RR.HH. ha convertido la constancia en un filtro de pase innegociable.
El Filtro Fiscal en los Procesos de Selección
Los reclutadores modernos se enfrentan a un problema sistémico: la ignorancia fiscal de los candidatos jóvenes. Cuando una corporación entrevista a un recién egresado universitario brillante, y le ofrece su primer empleo formal, el candidato suele emocionarse y aceptar de inmediato. El problema surge a la hora de armar el expediente. El 60% de los jóvenes universitarios no cuentan con firma electrónica, no recuerdan su contraseña del SAT o, peor aún, fueron registrados por error bajo el régimen de "Actividades Empresariales" cuando abrieron una cuenta bancaria estudiantil.
El reclutador debe entonces fungir como asesor fiscal, explicando al joven que, antes de firmar el contrato, debe ingresar al portal federal, tramitar su contraseña mediante aplicaciones móviles (como SAT ID, que puede tardar hasta 5 días hábiles en responder) y actualizar sus datos. Esto retrasa las métricas de "Time to Fill" (tiempo para cubrir una vacante) de manera alarmante, obligando a las empresas a crear manuales internos y guías visuales para ayudar a sus candidatos a sortear la burocracia estatal.
💡 Dato Corporativo: Las grandes corporaciones maquiladoras en la frontera norte han tenido que instalar "Kioskos Fiscales" con computadoras e internet dentro de sus propias plantas, asistiendo a cientos de operarios semanales para generar su documentación en el momento, evitando así la pérdida masiva de candidatos que simplemente abandonaban el proceso al no saber cómo usar el portal web del gobierno.
El Timbrado de Nómina Bajo la Lupa del CFDI 4.0
El recibo de nómina moderno no es un papel membretado; es un archivo XML estrictamente estructurado y firmado criptográficamente. Para que el SAT autorice el timbrado de este recibo, valida en milisegundos tres datos exactos del trabajador:
- RFC con Homoclave: Valida que el ciudadano exista y no esté reportado como fallecido.
- Nombre Completo: Sin alteraciones. Si en el acta dice "MA. GUADALUPE" y RR.HH. captura "MARIA GUADALUPE", la nómina es rechazada.
- Código Postal Fiscal: El domicilio que el empleado reportó como suyo ante Hacienda.
El mayor conflicto radica en el Código Postal. Es extremadamente común que un empleado foráneo que migró a Ciudad de México para trabajar, entregue a RR.HH. el recibo de luz del departamento que renta en CDMX, pero su registro en el SAT sigue apuntando a la casa de sus padres en Veracruz. Si el contador usa el código postal de CDMX, el recibo rebota. Si el contador usa el de Veracruz, la empresa asume un riesgo geográfico. La política estricta exige forzar al empleado a hacer su actualización de domicilio en el SAT antes de emitir el primer pago.
Vales de Despensa y Prestaciones Previsionales
La retención de talento se apoya fuertemente en las prestaciones superiores a la ley: fondos de ahorro, seguros de gastos médicos mayores (SGMM), y monederos electrónicos de despensa. Estos beneficios son altamente atractivos para la empresa porque son deducibles de impuestos bajo el rubro de "Previsión Social".
Sin embargo, la deducibilidad de la previsión social está atada a que los pagos estén amparados por un CFDI de nómina correctamente timbrado. Si un trabajador tiene un error en su identidad registral, y la empresa le deposita 3,000 pesos mensuales en vales de despensa sin poder timbrar el recibo, la empresa perderá el derecho a deducir ese gasto corporativo. Al final del año fiscal, esa "pequeña" omisión le costará a la empresa millones de pesos en pago de Impuesto Sobre la Renta (ISR) no deducido, afectando directamente las utilidades de la compañía.
Liquidaciones y Pagos de Marcha: El Riesgo de Bloqueo
Cuando un trabajador renuncia o es despedido, la Ley Federal del Trabajo exige que su finiquito o liquidación se pague inmediatamente. En un entorno ideal, RR.HH. procesa la baja, calcula partes proporcionales de aguinaldo, prima vacacional y posibles indemnizaciones constitucionales, y emite el cheque o transferencia.
El problema surge cuando, al intentar timbrar el CFDI de liquidación, el sistema arroja que el empleado tiene el estatus "Suspendido" en el padrón del SAT (quizás porque el empleado, enojado, intentó darse de baja por su cuenta, o por una acción automatizada del fisco tras detectar inactividad previa). Legalmente, el patrón está obligado a pagar, pero fiscalmente no puede timbrar. Los juzgados laborales se han llenado de casos donde el patrón consigna el pago ante la autoridad laboral, argumentando imposibilidad tecnológica para cumplir con el requisito fiscal, creando un limbo jurídico para el extrabajador.
Contratación de Talento Extranjero y Expatriados
La globalización exige el traslado de ejecutivos e ingenieros extranjeros a México. Contratar a un expatriado bajo la nómina mexicana requiere un proceso migratorio y fiscal monumental.
El extranjero primero debe obtener su residencia (temporal o permanente) ante el Instituto Nacional de Migración (INM). Posteriormente, con su tarjeta de residente, debe agendar una cita presencial obligatoria en las oficinas del SAT para ser inscrito en el Registro Federal de Contribuyentes. Sin este paso, el expatriado no existe fiscalmente en México, no puede abrir una cuenta bancaria para recibir su nómina, ni la corporación puede timbrar su pago. La escasez de citas en el SAT ha provocado que ejecutivos de alto nivel permanezcan meses operando mediante esquemas de "Shadow Payroll" desde sus países de origen, incrementando el riesgo de "Establecimiento Permanente" para la multinacional.
Honorarios Asimilados y la Clasificación de Riesgo
Para evadir las pesadas cargas de seguridad social, muchas empresas abusan de la figura de "Asimilados a Salarios" o "Servicios Profesionales (Honorarios)". Sin embargo, la certificación registral revela inmediatamente la verdadera naturaleza jurídica del trabajador. Si RR.HH. contrata a un consultor independiente que le entrega una validación donde dice "Régimen de Sueldos y Salarios", la empresa no puede pagarle por honorarios profesionales, ya que el prestador no está autorizado para emitir facturas independientes.
Esta restricción obliga a RR.HH. a trabajar de la mano con el departamento de Compras (Procurement) para categorizar correctamente si están frente a un empleado (Subordinado) o a un Proveedor (Independiente), basándose exclusivamente en lo que dictamina el documento oficial del gobierno, eliminando la ambigüedad que antes reinaba en los contratos civiles.
Procedimiento Oficial de Descarga para los Empleados
Para agilizar el Onboarding, las empresas suelen entregar a los candidatos un manual rápido sobre cómo obtener su comprobante. Las mejores prácticas recomiendan realizar la impresion de constancia de situacion fiscal mediante los siguientes pasos, los cuales deben ser comunicados claramente al empleado:
- Entrar al sitio web gubernamental (sat.gob.mx) exclusivamente desde una computadora de escritorio (las plataformas móviles suelen esconder el botón de generación).
- Dirigirse a "Trámites del RFC" y seleccionar la opción "Reimpresión de Acuses".
- Autenticarse con el RFC exacto y la contraseña secreta, superando la validación del CAPTCHA.
- Una vez dentro del portal, ignorar por completo el extenso formulario de correos y fechas que aparece en pantalla. Utilizar la barra de desplazamiento inferior del navegador para moverse hasta la derecha.
- Identificar el botón azul "Generar Constancia", hacer clic, y guardar el archivo PDF que emerge, validando que la fecha de emisión corresponda al día actual.
Errores Tipográficos Masivos en Plantillas Laborales
Durante la transición obligatoria hacia el CFDI 4.0, grandes maquiladoras con plantillas de más de 5,000 empleados enfrentaron una crisis operativa sin precedentes. Al intentar cargar masivamente las nóminas, los sistemas arrojaban porcentajes de error superiores al 40%.
La raíz del problema eran los errores tipográficos históricos del IMSS y del Registro Civil. Trabajadores registrados en RR.HH. como "José Luis", aparecían en el SAT como "J. Luis". Mujeres que habían cambiado su apellido al casarse décadas atrás no coincidían con el padrón federal. La solución corporativa no fue modificar la base del SAT (lo cual es lento), sino someter la base de datos de la empresa al rigor del SAT. Es decir, Recursos Humanos tuvo que reescribir manualmente miles de nombres en su ERP (SAP, Oracle) copiando exactamente los errores ortográficos y omisiones que aparecían en la constancia de cada empleado, asegurando así que las computadoras del gobierno reconocieran las cadenas de texto y autorizaran el pago.
Negociaciones Colectivas y Requerimientos Sindicales
Los sindicatos blancos y tradicionales también han tenido que modernizarse ante esta ola tecnológica. Al negociar el Contrato Colectivo de Trabajo (CCT), las cuotas sindicales que se descuentan vía nómina ahora deben estar perfectamente referenciadas. Si un trabajador sindicalizado presenta una inconsistencia registral, la empresa no puede timbrar su nómina y, por ende, no puede retener y transferir la cuota sindical al gremio.
Esto ha provocado que los propios líderes sindicales organicen "brigadas fiscales" dentro de las fábricas, llevando contadores y computadoras para ayudar a la base trabajadora agremiada a mantener sus perfiles tributarios al día, garantizando así la supervivencia financiera de las organizaciones sindicales.
Protección de Datos (ARCO) en Expedientes Fiscales
Exigir este documento genera un gigantesco reto de privacidad y manejo de datos sensibles. El PDF contiene información que va más allá de lo laboral: revela el domicilio particular del empleado y si tiene otras fuentes de ingresos formales. Al guardar miles de estos archivos en los servidores de la empresa, Recursos Humanos asume la custodia legal de esta información confidencial.
Bajo la Ley Federal de Protección de Datos Personales, si un empleado sufre robo de identidad porque un reclutador filtró su documento, la empresa puede ser multada severamente por el INAI (Instituto Nacional de Transparencia). Para mitigarlo, los corporativos deben firmar Acuerdos de Confidencialidad y Avisos de Privacidad robustos, asegurando que los PDF fiscales se almacenen en servidores encriptados con acceso restringido exclusivamente al personal de Nóminas, y se destruyan mediante protocolos seguros tras la finalización de la relación laboral.
Auditorías Conjuntas IMSS-SAT a las Corporaciones
La era del hermetismo institucional ha terminado. Hoy, el Instituto Mexicano del Seguro Social (IMSS), el INFONAVIT (Vivienda) y el SAT comparten sus bases de datos en tiempo real. Si RR.HH. da de alta a un trabajador en el IMSS con un salario mínimo (para evadir cuotas patronales), pero simultáneamente le paga bonos mediante figuras fiscales dudosas que el SAT detecta, los algoritmos cruzan la información y disparan una auditoría conjunta.
En este escenario de auditoría coordinada, los inspectores requerirán a la corporación que exhiba los expedientes completos de los trabajadores, incluyendo sus constancias validadas, para demostrar la materialidad y la legalidad de los pagos efectuados. Mantener un desorden documental en estos archivos ya no solo levanta sospechas contables, sino que se interpreta jurídicamente como presunción de fraude a la seguridad social y defraudación fiscal equiparada.
Casos Prácticos de Despidos por Incumplimiento Fiscal
¿Puede una empresa despedir justificadamente a un empleado que se niega a entregar o actualizar sus datos tributarios? Esta es la pregunta que inunda las oficinas de abogados laboralistas corporativos.
La Ley Federal del Trabajo no establece explícitamente la negativa a entregar documentos fiscales como causal de rescisión sin responsabilidad para el patrón. Sin embargo, tribunales han empezado a interpretar que la negativa sistemática del trabajador imposibilita al patrón a cumplir con sus obligaciones constitucionales y hacendarias. En un caso documentado en Nuevo León, un trabajador se negó rotundamente a tramitar su e.firma para actualizar su código postal, impidiendo que la empresa le timbrara la nómina durante dos meses. La empresa consignó los salarios ante conciliación y lo despidió alegando "falta de probidad y desobediencia a lineamientos corporativos obligatorios". El fallo favoreció a la empresa, sentando un precedente de que el cumplimiento fiscal individual es una obligación laboral implícita.
Preguntas Frecuentes Corporativas (FAQ) sobre Obligaciones Fiscales Laborales
A lo largo de las auditorías y de la implementación de nuevas políticas de compliance en Recursos Humanos, surgen dudas recurrentes tanto en el personal directivo como en la base trabajadora. A continuación, se presenta un compendio resolutivo extenso sobre los escenarios más complejos en la intersección de la Ley Federal del Trabajo y el Código Fiscal de la Federación.
1. ¿Puede el patrón retener el salario si el empleado no entrega la constancia actualizada?
No. Retener el salario ya devengado por el trabajador está estrictamente prohibido por el Artículo 110 de la Ley Federal del Trabajo (LFT), salvo en casos excepcionales (pensiones alimenticias, deudas con INFONAVIT, cuotas sindicales). Si el patrón retiene el salario bajo la excusa de que "el sistema del SAT no deja timbrar", el trabajador puede presentar una queja ante la Procuraduría Federal de la Defensa del Trabajo (PROFEDET). La obligación del patrón es pagar el salario a tiempo. Si no puede timbrar el recibo oficial, asume la pérdida de la deducción de ese gasto corporativo para el ISR anual de la empresa. Por ello, la prevención en el proceso de "Onboarding" es la única salida real a este callejón sin salida.
2. Un empleado foráneo no tiene recibo de luz a su nombre en la ciudad actual, ¿qué comprobante de domicilio acepta el SAT?
Este es el escenario más frecuente en el reclutamiento nacional. Cuando un empleado no tiene servicios públicos a su nombre, el SAT permite utilizar estados de cuenta bancarios que lleguen a ese domicilio, o un contrato de arrendamiento formalizado (con el recibo de renta timbrado por el arrendador). Si el empleado vive de "arrimado" con un familiar o comparte cuarto sin contrato formal, la única opción es utilizar la Credencial para Votar (INE) actualizada con ese nuevo domicilio, la cual el SAT toma como válida. Sin embargo, tramitar el INE toma semanas, retrasando la contratación. RR.HH. debe advertir de estos tiempos a los nuevos talentos.
3. ¿Cuál es el tratamiento fiscal para el pago de PTU (Reparto de Utilidades)?
El pago de Participación de los Trabajadores en las Utilidades (PTU) requiere la emisión de un CFDI de nómina extraordinario. El reto logístico surge porque las empresas deben pagar la PTU incluso a ex-empleados que laboraron más de 60 días en el año fiscal anterior. Es altamente probable que esos ex-empleados hayan cambiado su domicilio o régimen fiscal desde que fueron dados de baja. Para poder pagarles (y timbrar el recibo), la empresa tiene que contactar a estos ex-empleados, solicitarles una nueva validación registral, y solo entonces emitir su pago. La carga administrativa en el mes de mayo para localizar y actualizar a ex-colaboradores es inmensa para la nómina corporativa.
4. ¿Qué ocurre si un empleado fallece y se deben entregar salarios devengados y prestaciones a los deudos?
Este es un proceso jurídico-fiscal extremadamente doloroso. El empleado fallecido lógicamente ya no puede generar nuevas contraseñas ni actualizar su situación. Los deudos deben tramitar ante la Junta de Conciliación la Declaración de Beneficiarios. Una vez con la resolución, la viuda o hijos acuden a la empresa. Para timbrar este pago de finiquito por defunción (que a veces incluye indemnizaciones millonarias de seguros de vida corporativos), el SAT permite usar el RFC genérico XAXX010101000, o emitir el CFDI al RFC original del fallecido antes de que se tramite la "Baja por Defunción" en el padrón federal, utilizando claves específicas del catálogo de nómina 4.0 para identificar que es un pago pos-mortem.
5. Si la empresa da de alta accidentalmente a un empleado con un RFC incorrecto en el IMSS, ¿quién asume el costo?
Si la empresa inscribe a "Juan" en el IMSS utilizando el RFC de "Pedro", y esto no se detecta hasta años después, la empresa es la responsable directa. El IMSS requerirá que se hagan correcciones patronales (Avisos de Corrección). Además, los recibos de nómina timbrados a nombre del RFC incorrecto deberán ser "Cancelados" en el portal del SAT (un proceso que hoy requiere la autorización del receptor, complicando todo). Si el SAT asume que esos timbrados incorrectos fueron pagos reales a un "Pedro" fantasma, multará a la empresa por deducciones falsas. Esto subraya la necesidad de utilizar software de validación automática del SAT (RPA) que coteje masivamente las listas de RR.HH. antes de enviarlas al IMSS.
6. ¿Es válido legalmente que la empresa pida la "Contraseña" o la "e.firma" del empleado para hacerle el trámite?
Es una práctica ilegal y sumamente peligrosa. Muchas maquiladoras y empresas constructoras de bajo perfil le piden al trabajador su contraseña de 8 dígitos para "ayudarles y sacarles el papel rápido". Esto viola las políticas de seguridad del Estado. Si el trabajador entrega su e.firma al contador de la empresa, el contador podría utilizarla para crear facturas comerciales falsas, desviar fondos, o cambiar el domicilio del empleado sin su consentimiento. Las empresas éticas instalan computadoras (Kioskos) donde el trabajador teclea él mismo sus claves, imprime su documento, y cierra su sesión personalmente, garantizando la privacidad absoluta (Compliance ARCO).
El Futuro de Recursos Humanos: Conexión API Directa
La dependencia extrema hacia el papel o el documento PDF es una fase transitoria. Los arquitectos de software proyectan que para el final de la década, el portal del SAT ofrecerá APIs (Interfaces de Programación de Aplicaciones) de validación masiva. Los sistemas como SAP SuccessFactors o Workday se conectarán directamente con los servidores del gobierno.
Cuando un candidato acepte una oferta, simplemente proporcionará un token de autorización en su aplicación móvil. El sistema de la empresa absorberá sus datos biográficos y geográficos exactos en milisegundos, pre-llenará el contrato laboral, validará su régimen y autorizará su alta en el IMSS, todo sin la intervención humana y sin necesidad de imprimir jamás una sola constancia fiscal. Hasta que esa utopía tecnológica se materialice completamente en el territorio mexicano, la paciencia, la educación financiera y el control documental estricto seguirán siendo el pan de cada día para los valientes profesionales que dirigen el capital humano del país.